En résumé
Le passage à la facture électronique peut vite devenir un casse-tête pour une TPE mal renseignée.
Les erreurs les plus fréquentes ? Attendre septembre 2027 pour agir alors que l’obligation de réception s’applique depuis le 1er septembre 2026, négliger son expert-comptable dans la mise en conformité, choisir une solution uniquement parce qu’elle est gratuite, continuer à envoyer des PDF par e-mail ou oublier les nouvelles mentions obligatoires.
Résultat : factures rejetées, paiements bloqués et risques de sanctions. Ces erreurs sont pourtant toutes évitables.
La réforme de la facturation électronique n’est pas une révolution technique. C’est surtout une question d’organisation et de bons choix. Pourtant, beaucoup de dirigeants de petites structures font les mêmes erreurs : ils attendent trop, choisissent mal leur solution ou négligent des détails qui entraînent des rejets et des pénalités.
Cet article passe en revue six erreurs à éviter pour régulariser votre situation, sécuriser la réception de vos factures et préparer l’obligation d’émission de septembre 2027.
Erreur 1 : confondre l’obligation d’émission avec celle de réception
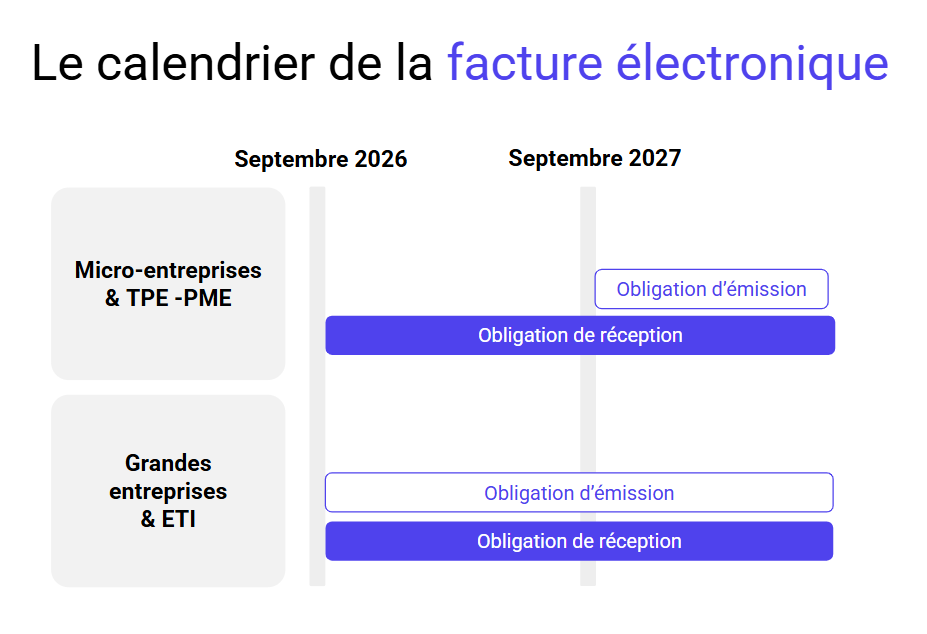
L’obligation d’émission des factures électroniques ne s’appliquera aux TPE et PME qu’à partir de septembre 2027. En revanche, depuis le 1er septembre 2026, les entreprises assujetties à la TVA doivent être en mesure de recevoir des factures électroniques via une Plateforme Agréée.
Si vous n’avez pas encore choisi votre solution ou vérifié votre référencement, vous risquez de rencontrer des difficultés pour recevoir et traiter les factures de vos fournisseurs dans le nouveau circuit. Contactez votre expert-comptable pour faire le point sur vos outils, votre Plateforme Agréée et les actions à engager.
Il ne faut donc pas attendre septembre 2027 pour agir. La première étape consiste à sécuriser dès maintenant la réception de vos factures, puis à préparer votre future obligation d’émission.
Erreur 2 : ne pas impliquer son expert-comptable
Beaucoup de dirigeants de TPE abordent la réforme seuls, en choisissant leur solution de facturation électronique sans consulter leur cabinet comptable. Une erreur qui génère souvent des incompatibilités découvertes trop tard : mauvais choix de logiciel, mise en conformité incomplète, etc.
Or votre expert-comptable est directement concerné par la réforme. Il reçoit, traite et archive vos factures. Si la solution choisie n’est pas compatible et présente des soucis de connectivité, la transition crée des frictions inutiles : ressaisies manuelles, délais de validation, risques d’erreurs comptables.
Impliquer son comptable lors de la régularisation de votre situation et du choix de la solution, c’est s’assurer que la réforme ne crée pas de rupture dans la chaîne de traitement. Aussi, il est le mieux placé pour vous accompagner dans la transition puisqu’il connaît votre situation fiscale. Il vous aide à choisir une solution compatible et contrôle la conformité du paramétrage pour votre activité. Votre expert-comptable peut aussi vérifier que la réception des factures est bien activée et que votre entreprise est correctement référencée dans l’annuaire centralisé.
Erreur 3 : choisir sa solution uniquement sur la base du coût
Face à une réforme perçue comme contraignante, le réflexe naturel est de chercher la solution la moins chère, voire gratuite, qui peut paraître suffisante sur le papier.
Mais pour une TPE, ce qui compte, c’est la conformité réelle : la solution est-elle bien référencée comme “Solution Compatible DGFiP” ? Transmet-elle les factures à une Plateforme Agréée dans un format structuré reconnu ? Intègre-t-elle la gestion de l’e-reporting ? Affiche-t-elle les statuts de factures obligatoires ?
Ce sont ces points (et non le tarif) qui déterminent si votre solution est vraiment conforme.
Avant de vous engager, vérifiez que la solution affiche bien l’un de ces deux logos officiels : le logo « solution compatible » ou le logo « plateforme agréée » délivré par la DGFiP. Leur absence est un signal d’alerte.
Erreur 4 : penser que le PDF envoyé par e-mail est encore possible
Créer une facture sur Word ou Excel, l’exporter en PDF et l’envoyer par e-mail est un réflexe encore ancré dans les habitudes de beaucoup de TPE. On imagine que certains dirigeants auront encore cet automatisme, même en étant équipés d’une solution tierce dédiée.
Pour les TPE et PME, un PDF envoyé par e-mail ne pourra plus remplacer une facture électronique lorsque l’obligation d’émission s’appliquera, à partir de septembre 2027. Depuis le 1er septembre 2026, les entreprises doivent déjà pouvoir recevoir les factures électroniques de leurs fournisseurs via une Plateforme Agréée.
La réforme impose que les factures transitent systématiquement via une Plateforme Agréée ou une Solution Compatible, dans un format structuré reconnu (Factur-X, UBL ou CII).
Un PDF envoyé par e-mail ne passera plus par ce circuit. En d’autres termes, il peut être rejeté ou mis en attente par le client, ce qui peut retarder son traitement et son paiement. La TPE émettrice s’expose alors à des retards de paiement, des rejets et à d’éventuelles pénalités ou sanctions.
Erreur 5 : oublier les mentions obligatoires
C’est l’erreur la plus technique, mais aussi l’une des plus coûteuses. La réforme introduit de nouvelles mentions obligatoires qui s’ajoutent à celles déjà en vigueur : le SIREN du client, l’adresse de livraison (si différente), la nature de l’opération (biens, services ou mixte) et la mention TVA sur les débits. Les TPE doivent préparer ces éléments dès maintenant pour leur échéance d’émission de septembre 2027.
Une mention manquante ou erronée peut entraîner le rejet ou la mise en attente de la facture. Elle doit alors être corrigée et transmise à nouveau. Et au-delà du rejet, chaque facture non conforme peut faire l’objet d’une amende.
Pour éviter toute sanction, vérifiez que votre logiciel de facturation inclut automatiquement les mentions historiques (relatives à l’émetteur/destinataire, à la transaction et au paiement) et les 4 nouvelles informations.
Erreur 6 : ne pas consulter le statut de ses factures
Émettre une facture et ne plus s’en préoccuper est une erreur courante, surtout dans les petites structures où le dirigeant gère tout. Or avec la réforme, le cycle de vie d’une facture ne s’arrête pas à son émission.
La réglementation impose le suivi de 4 statuts obligatoires, à savoir “déposée”, “rejetée”, “refusée” et “encaissée”.
Une facture en statut “rejetée” par la Plateforme Agréée pour une mention manquante, un format non conforme ou une erreur de données doit être corrigée et renvoyée. Si personne ne consulte ce statut, la facture reste bloquée indéfiniment et le paiement ne vient jamais.
Les TPE qui utilisent une solution basique ou un module gratuit n’accèdent parfois pas à ces informations, ce qui complique le suivi de ces statuts. Assurez-vous de choisir une solution qui les affiche et propose des alertes en cas de rejet ou de refus. Dans tous les cas, vérifiez régulièrement vos tableaux de bord et réagissez rapidement pour récupérer vos paiements.
Mise en conformité après le 1er septembre 2026 : les priorités pour votre TPE
Si votre TPE n’est pas encore conforme depuis le 1er septembre 2026, commencez par contacter votre expert-comptable. Il vous aidera à vérifier votre solution, son raccordement à une Plateforme Agréée et votre référencement dans l’annuaire centralisé.
Testez ensuite la réception de vos factures fournisseurs et vérifiez que les éventuels rejets ou erreurs peuvent être traités rapidement. Une fois cette première étape sécurisée, vous pourrez préparer l’obligation d’émission qui s’appliquera à votre entreprise à partir de septembre 2027.
Avec MEG, votre expert-comptable vous accompagne dans le paramétrage de la solution et le suivi de vos factures, afin de régulariser votre situation sans multiplier les outils.
Conclusion : éviter les pièges pour réussir la transition
Adopter la facture électronique est incontournable pour toutes les TPE. Mais cela ne doit pas être une source de stress : en évitant ces erreurs, vous abordez la réforme avec sérénité.
Une Solution Compatible adaptée, un expert-comptable impliqué et un suivi attentif des formats, des mentions et des statuts de facture vous permettent de régulariser votre situation depuis le 1er septembre 2026 et de préparer sereinement l’obligation d’émission de septembre 2027.
Si vous souhaitez aller plus loin sur la méthodologie pour vous préparer au mieux à la transition, consultez notre article complet dédié aux TPE pour la facture électronique.
Et si vous cherchez la solution qui coche toutes ces cases, MEG – Mon expert en Gestion est une Solution Compatible conçue pour les TPE et leurs experts-comptables. Formats structurés, mentions obligatoires, suivi des statuts… MEG centralise vos factures, intègre les mentions nécessaires et facilite le suivi des statuts. Votre expert-comptable vous accompagne dans le paramétrage de la solution et dans la mise en conformité de vos flux.