En résumé
Depuis le 1er septembre 2026, les entreprises assujetties à la TVA doivent être en mesure de recevoir des factures électroniques. L’obligation d’émission s’applique progressivement selon la taille de l’entreprise : les TPE, PME et micro-entreprises sont concernées à partir de septembre 2027.
En cas de non‑conformité, la réglementation prévoit des sanctions financières. Celles-ci peuvent s’accompagner de conséquences opérationnelles telles que des rejets de factures ou des retards de traitement.
S’appuyer sur un expert-comptable et une Solution Compatible comme MEG aide à régulariser rapidement sa situation, à limiter les risques de blocage et à préparer la prochaine échéance d’émission.
Depuis le 1er septembre 2026, les entreprises assujetties à la TVA doivent être capables de recevoir des factures électroniques. Pour les TPE et PME, l’obligation d’émission s’appliquera à partir de septembre 2027. C’est un vrai changement dans les habitudes et comme souvent avec une nouvelle réglementation, il y a de nouvelles règles. Par conséquent, cela entraîne aussi de nouvelles sanctions en cas de non‑conformité.
Mais pas de panique, l’idée n’est pas de piéger les entreprises. Pour limiter les risques, le plus important est de vérifier rapidement sa situation, ses outils et son référencement avec son expert-comptable. Dans cet article, on fait le point pour vous aider à comprendre ce qui change et surtout comment rester serein face à la réforme.
Comprendre le cadre de la facturation électronique 2026
Qui doit passer à la facturation électronique en 2026 ?
La réforme de la facturation électronique concerne toutes les entreprises assujetties à la TVA. Et ce quel que soit leur statut ou leur taille, micro‑entrepreneurs, TPE, PME, ETI, grandes entreprises, professions libérales ou encore associations. En résumé, dès qu’une structure émet ou reçoit des factures entre professionnels situés en France, elle est concernée par la réforme.
Le déploiement de la facturation électronique s’effectue de manière progressive, selon un calendrier fixé par l’État :
Depuis le 1er septembre 2026 :
→ Toutes les entreprises doivent être capables de recevoir des factures électroniques .
→ Les grandes entreprises et ETI doivent également commencer à émettre et transmettre leurs données (e‑invoicing et e‑reporting).
À partir du 1er janvier 2027 :
→ Les TPE/PME entrent à leur tour dans l’obligation d’émettre leurs factures électroniques et de transmettre les données associées.
Même si toutes les entreprises ne sont pas obligées d’émettre depuis le 1er septembre 2026, la réception est obligatoire pour 100 % des structures depuis cette date. C’est un changement majeur auquel personne n’échappe.
Pourquoi la facturation électronique devient obligatoire ?
Si l’État impose un nouveau standard, ce n’est pas pour complexifier le quotidien des entreprises, au contraire. Derrière cette transformation, l’idée est de vous simplifier la vie. La réforme poursuit trois objectifs principaux :
1. Simplifier la gestion des entreprises
La circulation de l’information devient plus fluide grâce à des factures standardisées, structurées et centralisées via des Plateformes Agréées et/ou Solutions Compatibles. Vos processus comptables sont plus rapides et vos échanges entre clients et fournisseurs gagnent en clarté.
2. Réduire les coûts liés au traitement des factures
La facturation électronique réduit significativement le temps passé à gérer les documents. Plus besoin d’imprimer, scanner, classer ou rechercher des factures. À terme, cela représente des économies directes (papiers, envois, …) et indirectes (moins d’erreurs, de ressaisie, …) pour votre entreprise.
3. Lutter contre la fraude fiscale
Grâce à la transmission automatique de certaines données, les échanges deviennent plus transparents et mieux tracés. Cela contribue à limiter les tentatives de fraude à la TVA. En d’autres termes, la réforme vous aide à travailler dans un cadre plus sécurisé, plus transparent et plus professionnel.
Quelles obligations depuis le 1er septembre 2026 ?
Depuis le 1er septembre 2026, les obligations applicables dépendent de la taille de votre entreprise et de la nature de vos opérations.
- Des factures conformes, avec des mentions obligatoires
Comme aujourd’hui, certaines mentions légales doivent figurer sur chaque facture (identité du fournisseur, TVA, dates, description des services, etc.).
Avec la réforme, ces informations doivent être intégrées dans un format structuré, ce qui les rend lisibles automatiquement par les systèmes des Plateformes Agréées et de la DGFiP. - La transmission de données à l’administration fiscale
Toutes les entreprises devront transmettre à la DGFiP certaines informations liées à leurs opérations, via l’e‑invoicing (c’est à dire la facturation électronique) et l’e‑reporting (qui concerne les opérations B2C).
Cette transmission est automatique si l’entreprise utilise une Solution Compatible ou Plateforme Agréée, comme prévu par la réforme. - Des formats réglementaires uniquement
Les factures devront être générées dans l’un des trois formats officiels définis par l’État : Factur‑X, UBL,CII. Ces formats garantissent la structuration des données et leur bonne transmission via les plateformes digitales reconnues par la DGFiP .
Ces obligations ne sont pas là pour alourdir votre charge administrative. Elles sont pensées pour uniformiser, fiabiliser et automatiser la gestion de la facturation dans toutes les entreprises.
Les sanctions en cas de non‑conformité à la facturation électronique
Les conséquences d’une non-conformité dépendent de l’obligation concernée, de la taille de votre entreprise et de la situation constatée. Elles peuvent inclure des amendes, des rejets de factures, des retards de traitement ou des difficultés dans la transmission des données à l’administration.
Les modalités précises des sanctions doivent être vérifiées avec votre expert-comptable. Le premier réflexe consiste à identifier ce qui n’est pas encore conforme et à régulariser rapidement votre situation.
Les sanctions prévues par l’État : ce que dit la loi
La réforme ne vise pas à pénaliser les entreprises, mais à garantir que tout le monde adopte la facturation électronique. Les sanctions existent surtout pour éviter les blocages et assurer un écosystème cohérent. Voici les situations où des amendes peuvent s’appliquer, selon la loi de finances 2026.
- Ne pas émettre une facture électronique : 50 € d’amende par facture
C’est l’une des sanctions les plus connues, elle vise à encourager l’utilisation d’un format conforme. Si une entreprise continue à émettre des factures non électroniques alors qu’elle est soumise à l’obligation, une amende de 50 € par facture sera appliquée, avec un plafond annuel de 15 000 € .
- Ne pas utiliser une Plateforme Agréée pour recevoir ses factures
À partir du 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques via une plateforme reconnue, intégrée directement ou non à leur Solution Compatible.
Si ce n’est pas le cas, l’administration applique une démarche progressive :
Mise en demeure de 3 mois pour se mettre en conformité
Si rien n’est fait : 500 € d’amende
Nouvelle mise en demeure de 3 mois
Si le manquement persiste : 1 000 € d’amende
Puis 1 000 € tous les trois mois tant que la situation n’est pas régularisée
L’objectif est simplement d’éviter qu’une entreprise bloque le circuit de factures avec ses partenaires.
- Ne pas transmettre les données obligatoires (e‑reporting)
L’e‑reporting consiste à transmettre automatiquement certaines données à l’administration fiscale, concernant principalement les transactions B2C ou avec d’autres pays.
En cas de manquement, l’amende est de 500 € par transmission, dans la limite de 15 000 € par an.
Là encore, le montant est pensé pour éviter les oublis répétés, mais une erreur ponctuelle corrigée rapidement ne conduit pas à une sanction.
Les sanctions indirectes : les risques opérationnels à ne pas sous‑estimer
Les amendes ne sont finalement que la partie visible du risque. En réalité, ce sont surtout les blocages opérationnels qui peuvent avoir l’impact le plus lourd pour votre entreprise, parfois bien plus que les sanctions elles-mêmes.
Au‑delà des pénalités financières, c’est surtout la fluidité de l’activité, la qualité de la relation client‑fournisseur et la crédibilité de votre entreprise qui s’en trouveraient affectées. Pourtant, pour une TPE ces équilibres sont essentiels à la stabilité quotidienne.
- Risques de litiges et retard de paiements
Lorsqu’une facture est émise en dehors du circuit réglementaire, un client professionnel est en droit de la contester. Dans ce cas, la facture peut être refusée, renvoyée pour correction ou simplement mise en attente.
Et pour une TPE, chaque jour de retard compte. Les allers-retours et échanges répétitifs pour “régulariser” une facture ralentissent la dynamique commerciale et mobilisent du temps, alors qu’ils auraient pu être évités.
- Risques sur la trésorerie et la comptabilité
La non‑conformité peut fragiliser la trésorerie et perturber la comptabilité. Une entreprise qui ne peut pas recevoir ses factures électroniques se retrouve rapidement en décalage sur son suivi comptable, entraînant des factures fournisseurs non traitées, une TVA déclarée en retard, des dépenses mal enregistrées, …
Ces retards créent une accumulation d’éléments à régulariser, parfois dans l’urgence. Ils peuvent aussi dégrader la relation avec les fournisseurs, voire entraîner des retards de règlement. Pour une petite structure, cette perte de visibilité peut devenir un vrai frein à une gestion saine et anticipée.
- Une image professionnelle dégradée
Refuser ou ne pas pouvoir traiter des factures électroniques peut donner l’impression d’être en retard sur les obligations réglementaires. Cela altère la confiance des partenaires et des clients, qui s’attendent à des échanges fluides et à des processus à jour.
Même si la qualité du service reste excellente, une non‑conformité répétée peut renvoyer une image moins professionnelle et créer un sentiment d’incohérence dans les pratiques internes.
Vous n’êtes pas encore conforme depuis le 1er septembre 2026 ? Voici comment agir
Depuis le 1er septembre 2026, vous devez pouvoir recevoir des factures électroniques si votre entreprise est assujettie à la TVA. Si ce n’est pas encore le cas, ne restez pas seul face aux aspects techniques de la réforme. Votre expert-comptable peut rapidement faire le point sur votre organisation, identifier les éventuels blocages et vous orienter vers une solution adaptée.
1. Vérifiez votre situation et vos outils
Faites le point sur votre régime de TVA, vos flux de facturation et les outils que vous utilisez actuellement. Vérifiez notamment si votre logiciel est une Solution Compatible et s’il est raccordé à une Plateforme Agréée.
2. Contrôlez votre inscription à l’annuaire
Votre entreprise doit être correctement référencée dans l’annuaire centralisé pour que vos fournisseurs puissent identifier votre adresse de réception. Votre expert-comptable peut vous aider à vérifier que les informations transmises sont correctes.
3. Testez la réception de vos factures
Une fois la solution configurée, vérifiez que vos fournisseurs peuvent vous transmettre leurs factures dans le nouveau circuit. Ce test permet de repérer rapidement les éventuels blocages et de les traiter avant qu’ils ne perturbent votre suivi comptable.
4. Préparez l’échéance de septembre 2027
Si vous êtes une TPE ou une PME, profitez de cette mise en conformité pour préparer également l’obligation d’émission prévue en septembre 2027. Vous éviterez ainsi de devoir revoir vos outils et vos processus dans quelques mois.
L’accompagnement de votre expert‑comptable sur ces 4 étapes vous fait gagnez du temps, de la tranquillité d’esprit et une mise en conformité réellement maîtrisée.
Combiner l’accompagnement de votre expert‑comptable avec la Solution Compatible MEG
Pour être vraiment serein, l’accompagnement humain de votre expert‑comptable doit s’appuyer sur une solution fiable. Et c’est là que MEG devient un allié stratégique.
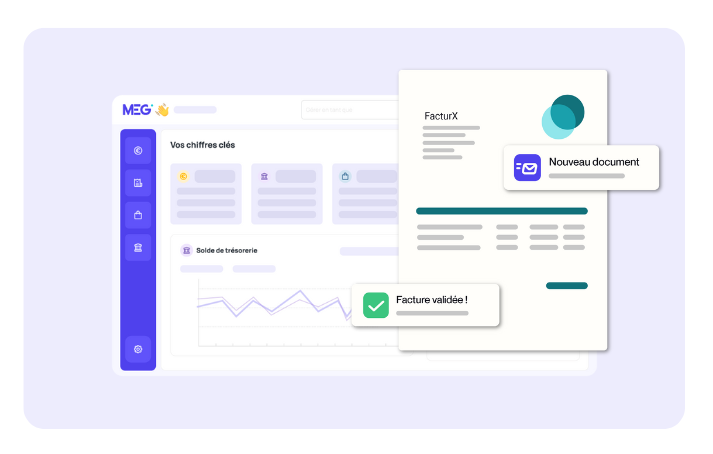
Mettre en place MEG vous permet de régulariser votre situation et de sécuriser vos flux de facturation. MEG est une Solution Compatible connectée nativement à la Plateforme Agréée LVC. Votre expert-comptable peut vous accompagner dans le paramétrage de la solution, le suivi de vos données et la préparation de l’obligation d’émission prévue en septembre 2027.
Grâce au partage des informations en temps réel, vous réduisez les risques d’oubli, d’erreur ou de retard dans le traitement de vos factures. Vous disposez également d’un espace unique pour gérer votre facturation, vos achats, vos justificatifs et votre trésorerie.
Facture électronique
MEG, Solution Compatible pour la facturation électronique
Équipez-vous de MEG avec votre expert-comptable pour être conforme à la réforme de la facturation électronique.

La réforme peut sembler technique, mais avec le bon accompagnement, la facturation électronique devient un réel atout pour votre entreprise. En vous appuyant sur votre expert‑comptable et une Solution Compatible comme MEG, vous sécurisez votre conformité, évitez les sanctions et gagnez en efficacité au quotidien. Agir maintenant vous permet de régulariser votre situation, de limiter les risques de blocage et de préparer sereinement l’obligation d’émission de septembre 2027.