En résumé
La facturation électronique prévoit quatre statuts obligatoires pour suivre le cycle de vie d’une facture.
Le statut “Déposée” confirme sa transmission, “Rejetée” signale une anomalie, “Refusée” indique un refus de l’acheteur et “Encaissée” confirme la déclaration du paiement par le vendeur.
Certains désaccords commerciaux peuvent également être traités grâce au statut facultatif “En litige”.
Pour les TPE, comprendre ces statuts permet d’identifier les blocages, de réagir rapidement et de mieux suivre les paiements. Une solution de facturation adaptée facilite leur gestion et contribue à un meilleur suivi de la trésorerie.
Avec la réforme de la facturation électronique, le suivi de vos factures passe aussi par de nouveaux statuts : déposée, rejetée, refusée ou encaissée.
Pour les dirigeants de TPE, bien comprendre ces statuts est essentiel pour suivre le traitement des factures, s’assurer de leur bonne transmission, vérifier leur encaissement et réagir en cas de blocage.
Comprendre les 4 statuts obligatoires d’une facture électronique
La réforme de la facturation électronique prévoit quatre statuts obligatoires, à savoir “déposée”, “rejetée”, “refusée” et “encaissée”. Ils permettent à l’administration fiscale, à l’émetteur et au destinataire de suivre le cycle de vie d’une facture, tout en facilitant le remplissage des déclarations de TVA.
Concrètement, chaque statut indique si une facture a bien été déposée sur la plateforme, si elle a rencontré un blocage, si elle a été refusée par le destinataire ou si son encaissement a été déclaré. Ces informations permettent aux entreprises d’identifier rapidement les éventuelles anomalies et de prendre les mesures nécessaires.
- Déposée : La facture a été transmise à la plateforme agréée de l’émetteur et enregistrée dans le circuit de facturation électronique.
- Rejetée : La facture présente une anomalie détectée par la plateforme lors des contrôles. Elle ne peut pas poursuivre son traitement en l’état.
- Refusée : Le destinataire a reçu la facture, mais refuse de l’accepter pour un motif précis, comme une erreur de facturation.
- Encaissée : L’émetteur a reçu le paiement de sa facture et déclaré l’encaissement à sa plateforme agréée.
Ces quatre statuts doivent être pris en charge par les plateformes agréées, mais une facture ne passe pas nécessairement par chacun d’eux. Elle peut ainsi être déposée puis encaissée, sans avoir été rejetée ni refusée.
Rejet ou refus : comprendre pourquoi et réagir
À partir du 1er septembre 2027, lorsque l’émission de factures électroniques deviendra obligatoire pour les TPE, les factures envoyées à vos clients pourront être rejetées par la plateforme agréée ou refusées par leur destinataire. Dans les deux cas, il est important d’en comprendre la cause pour savoir comment réagir et éviter les retards de paiement.
Statuts “rejetée” et “refusée” : quelles différences ?
Le rejet et le refus d’une facture électronique n’ont pas la même signification.
- Le rejet intervient lorsqu’une plateforme agréée détecte une anomalie, comme un format non conforme, une mention obligatoire manquante ou une incohérence dans les montants.
- Le refus est exprimé par l’acheteur pour un motif précis, notamment lorsque la facture est adressée au mauvais destinataire ou présente une non-conformité réglementaire.
Quels sont les risques si vous ne réagissez pas ?
Une facture rejetée ou refusée laissée sans traitement peut entraîner des retards de paiement et compliquer la relation avec votre client.
Tant que le problème persiste, des échanges supplémentaires peuvent être nécessaires pour régulariser la situation. Pour une TPE, ces délais peuvent fragiliser la trésorerie et rendre le suivi des sommes dues plus difficile.
Comment réagir face à un rejet ou un refus ?
En cas de rejet ou de refus, les démarches à suivre dépendent de l’origine du problème, comme le précise la DGFiP dans son guide pratique de la facturation électronique.
En cas de rejet, il faut d’abord identifier l’anomalie signalée par la plateforme agréée. Si l’erreur concerne les données de la facture, celle-ci doit être corrigée puis transmise à nouveau. Si le problème concerne le circuit de transmission, il faut se rapprocher de la plateforme ou du prestataire concerné.
En cas de refus, le motif communiqué par le client doit être examiné. Si le refus est justifié et nécessite l’émission d’une nouvelle facture, celle-ci doit comporter un nouveau numéro. En cas de désaccord, un échange avec le client permet de clarifier la situation avant toute régularisation.
| Facture rejetée | Facture refusée | |
|---|---|---|
| Qui décide ? | La plateforme agréée, qui détecte l’anomalie. | L’acheteur, c’est-à-dire votre client. |
| Pourquoi ? | Une anomalie dans la facture : – format non conforme – mention obligatoire manquante – incohérence dans les montants | Un motif précis : – facture adressée au mauvais destinataire – facture en doublon |
| Que faire ? | Corrigez l’erreur signalée, puis renvoyez la facture. Si le blocage vient de la transmission, contactez votre plateforme. | Lisez le motif de votre client. Si besoin, émettez une nouvelle facture avec un nouveau numéro. |
| Risque si vous ne réagissez pas | Retard de paiement, relation client compliquée, trésorerie fragilisée et suivi des sommes dues plus difficile. | Retard de paiement, relation client compliquée, trésorerie fragilisée et suivi des sommes dues plus difficile. |
Vous recevez une facture : pouvez-vous la refuser ?
Oui, une facture électronique reçue peut être refusée dans certaines situations. La DGFiP encadre cette possibilité et précise les motifs recevables.
Les motifs valables de refus
Plusieurs situations peuvent justifier un refus :
- Une erreur de destinataire, lorsque la facture a été adressée à la mauvaise entreprise.
- Une non-conformité réglementaire, par exemple lorsqu’une mention obligatoire, comme le numéro de TVA du fournisseur, est erronée et que la plateforme ne l’a pas détectée.
- Le non-respect de certaines conditions contractuelles, comme l’absence d’une référence de bon de commande exigée par le contrat et indispensable au traitement de la facture.
D’autres désaccords peuvent toutefois survenir lors de la réception d’une facture et nécessiter un traitement particulier.
Quels cas relèvent d’un litige plutôt que d’un refus ?
Une marchandise non reçue, une prestation contestée ou un désaccord sur les prix et les quantités facturées relèvent généralement d’un litige commercial. Dans ces situations, le statut “En litige” permet de signaler la contestation au fournisseur et de poursuivre les échanges jusqu’à sa résolution.
Le statut “Refusée” entraîne la clôture du cycle de vie de la facture lorsqu’un motif recevable est établi. La mise en litige reste provisoire et permet de traiter les désaccords qui ne justifient pas un refus.
Comment refuser une facture électronique ?
Lorsqu’une facture présente un motif de refus recevable, la démarche s’effectue depuis la plateforme agréée ou une Solution Compatible connectée à celle-ci. Le destinataire sélectionne la facture concernée, indique le motif et valide son refus.
L’information est ensuite transmise au fournisseur, qui peut prendre connaissance du motif de refus et vérifier les éléments concernés. Si la situation nécessite une correction, il pourra procéder à une régularisation et, le cas échéant, émettre une nouvelle facture avec un nouveau numéro.
Le statut “encaissée” : suivre le paiement de vos factures
Une facture transmise sans rejet ni refus n’est pas forcément payée. Tant que son règlement n’a pas été reçu, elle représente une somme encore attendue dans la trésorerie de l’entreprise. Un suivi régulier des paiements permet donc de repérer les retards, d’effectuer les relances nécessaires et d’éviter l’accumulation des impayés.
Lorsqu’une facture est réglée, c’est au vendeur de déclarer son encaissement en renseignant notamment la date et le montant perçu, pour les opérations concernées. Cette mise à jour permet de conserver un suivi fiable des factures payées et des sommes restant à encaisser. Réalisée manuellement, cette étape peut facilement être oubliée, malgré son importance pour le suivi de la trésorerie.
Lorsque l’obligation d’émission entrera en vigueur pour les TPE, une Solution Compatible connectée aux comptes bancaires de l’entreprise pourra faciliter ce suivi. Selon les fonctionnalités proposées, les paiements reçus pourront être automatiquement associés aux factures correspondantes, permettant ainsi de mettre à jour le statut “Encaissée” sans saisie manuelle.
Suivre ses statuts pour mieux piloter sa facturation
Dans la gestion de votre TPE, le suivi de ces statuts de facturation électronique est essentiel pour repérer les éventuels blocages, anticiper les retards de paiement et mieux piloter votre trésorerie.
Pour assurer ce suivi, il est important de vérifier que votre logiciel prend en charge les quatre statuts obligatoires et qu’il fonctionne avec une Plateforme Agréée.
Même si l’obligation d’émission ne concerne les TPE qu’à partir de 2027, mieux vaut anticiper dès maintenant l’adaptation de vos outils et de vos pratiques de facturation. Cette préparation permet d’aborder l’échéance sereinement et de limiter les risques de non-conformité et de sanctions. Si vous utilisez déjà une solution de gestion et que vous avez un doute, rapprochez-vous de votre éditeur pour vérifier sa compatibilité avec la réforme.
MEG, une solution adaptée aux TPE pour le suivi des factures électroniques
Pour préparer votre passage à la facturation électronique et choisir un outil adapté aux besoins de votre TPE, rapprochez vous de votre expert-comptable. Il pourra vous conseiller et vous accompagner dans cette transition.
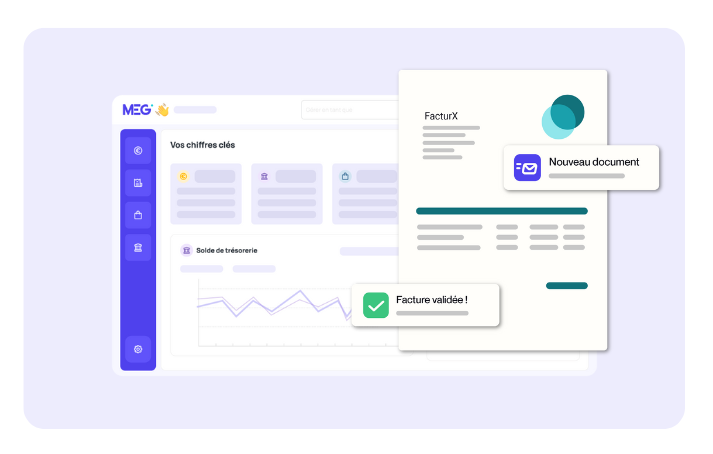
Si vous n’êtes pas encore équipé d’un logiciel adapté à la réforme ou si votre solution actuelle ne répond pas aux nouvelles exigences, MEG, Solution Compatible à la facturation électronique vous permet de suivre vos factures directement depuis votre outil de gestion.
Vous consultez leurs statuts en temps réel, suivre leur évolution et retrouver l’historique des échanges. Grâce à ses fonctionnalités de connectivité, MEG facilite également la récupération de vos relevés bancaires et le suivi de votre trésorerie.
Avec MEG, votre entreprise et votre cabinet d’expertise comptable suivent les mêmes données en temps réel. Un fonctionnement qui fluidifie l’accompagnement et sécurise la mise en œuvre de la facturation électronique.
Vous souhaitez en savoir plus ? Inscrivez-vous à une démonstration pour découvrir les fonctionnalités de la solution et poser vos questions.