En résumé
Depuis le 1er septembre 2026, les entreprises concernées doivent pouvoir recevoir les factures électroniques. Les TPE et PME devront les émettre à partir de septembre 2027.
Une période de tolérance jusqu’à la fin de l’année 2026 est prévue, mais elle ne constitue ni un nouveau report ni une dispense durable.
Pour régulariser votre situation, contactez votre expert-comptable, vérifiez votre Plateforme Agréée, testez la réception d’une facture et conservez les preuves de vos démarches.
Vous n’êtes pas encore prêt pour la facturation électronique ? La date d’entrée en vigueur du 1er septembre 2026 est passée, mais il est encore temps de régulariser votre situation. Depuis cette échéance, les entreprises assujetties à la TVA doivent pouvoir recevoir les factures électroniques de leurs fournisseurs.
Les TPE, PME et micro-entreprises disposent toutefois jusqu’au 1er septembre 2027 pour émettre leurs propres factures électroniques. L’administration a également annoncé une phase de tolérance jusqu’à la fin de l’année 2026 pour accompagner les entreprises qui rencontrent des difficultés.
Délai supplémentaire pour la facturation électronique : jusqu’à quand pouvez-vous agir ?
Il faut distinguer deux obligations : la réception et l’émission des factures électroniques.
Depuis le 1er septembre 2026, toutes les entreprises concernées doivent être en mesure de recevoir les factures électroniques émises par leurs fournisseurs. Cette obligation concerne aussi les TPE, les PME et les micro-entreprises, même si elles émettent peu de factures.
Pour l’émission, le calendrier est différent. Les TPE, PME et micro-entreprises devront émettre leurs factures électroniques à partir du 1er septembre 2027. Les grandes entreprises et les entreprises de taille intermédiaire sont, quant à elles, déjà concernées par cette obligation depuis septembre 2026.
Une phase d’écoute et de tolérance est prévue pendant la fin de l’année 2026 pour accompagner les entreprises qui rencontrent des difficultés dans la mise en œuvre de la réforme. Il ne s’agit toutefois ni d’un nouveau report, ni d’une dispense durable. Vous devez donc profiter de cette période pour engager vos démarches et régulariser votre situation.
Que risque une entreprise qui n’est pas prête pour la facturation électronique ?
Le premier risque est d’avoir des difficultés à recevoir et à traiter les factures de vos fournisseurs. Si votre entreprise n’est pas correctement raccordée, une facture peut nécessiter des manipulations supplémentaires, voire ne pas parvenir au bon endroit.
Cette situation peut également ralentir votre gestion comptable. Les factures fournisseurs peuvent rester en attente, les paiements être décalés et le suivi de vos dépenses devient moins fiable. Pour une TPE, ces blocages peuvent rapidement compliquer le suivi de la trésorerie.
Enfin, des sanctions s’appliquent en cas de manquement persistant aux obligations. Bien qu’une période de tolérance ait été annoncée pour le démarrage de la réforme, celle-ci ne signifie pas que vous pouvez attendre sans agir. Les modalités dépendent de votre situation et de la nature du manquement. En cas de doute, faites le point avec votre expert-comptable ou consultez les informations officielles disponibles sur les risques et sanctions liés à la facturation électronique.
Peut-on éviter la facturation électronique ?
Si votre entreprise est concernée par la réforme, vous ne pouvez pas éviter la réforme de la facturation électronique.
Le fait d’être une TPE, de facturer peu ou de travailler principalement avec des particuliers ne suffit pas à vous exonérer. Même si vous émettez peu de factures, vous pouvez recevoir des factures électroniques de vos fournisseurs professionnels.
Certaines opérations peuvent relever de règles différentes, notamment selon la nature de vos clients, votre régime de TVA ou le pays dans lequel votre client est établi. Votre situation doit donc être vérifiée au cas par cas.
Votre expert-comptable peut confirmer si votre entreprise est concernée et quelles obligations s’appliquent à vos ventes et à vos achats. Il pourra également vous orienter vers une solution adaptée pour recevoir et transmettre vos factures.
La facturation électronique n’est donc pas un sujet que vous pouvez repousser indéfiniment. En revanche, si vous n’êtes pas prêt depuis le 1er septembre 2026, vous pouvez encore choisir une solution adaptée et avancer progressivement.
Que faire maintenant si vous n’êtes pas conforme à la facturation électronique ?
Vous devez régulariser votre situation. Pour avancer efficacement, concentrez-vous sur quatre actions.
Vérifiez votre situation avec votre expert-comptable
Commencez par faire le point avec votre expert-comptable. Il pourra confirmer les obligations qui s’appliquent à votre entreprise et vérifier les flux concernés.
Il pourra aussi vous indiquer si votre entreprise peut déjà recevoir des factures électroniques, si une Plateforme Agréée a été choisie et si votre référencement est correctement configuré. Ce rendez-vous permet également de vérifier si votre logiciel de facturation actuel est compatible avec la réforme et de définir les actions à prévoir avant septembre 2027.
Votre expert-comptable connaît votre organisation et vos habitudes de facturation. Il peut donc vous aider à éviter un changement d’outil inutile et à choisir une solution cohérente avec votre activité.
Identifiez votre Plateforme Agréée et vérifiez votre référencement
La réception des factures électroniques passe par une Plateforme Agréée, directement ou par l’intermédiaire d’un logiciel de gestion, aussi appelé Solution Compatible.
Vérifiez le nom de la plateforme utilisée, la confirmation de son raccordement et le référencement de votre entreprise dans l’annuaire. Vous devez également savoir quelle adresse ou quel espace vos fournisseurs utiliseront pour vous transmettre leurs factures.
Testez la réception d’une facture électronique
Ne vous contentez pas de vérifier qu’un logiciel est installé. Réalisez un test concret avec votre expert-comptable ou l’un de vos fournisseurs.
Vérifiez que la facture arrive bien dans votre espace, que les informations sont correctement récupérées et que la personne chargée de son traitement reçoit la notification prévue. Assurez-vous également de savoir quoi faire en cas de rejet ou d’erreur.
Ce test permet de repérer un problème de paramétrage, d’identification ou de transmission avant que les échanges ne deviennent plus fréquents.
Préparez l’émission de septembre 2027
Le délai accordé aux TPE et PME concerne l’émission. Il ne faut toutefois pas attendre septembre 2027 pour commencer à vous préparer.
Profitez des prochains mois pour vérifier vos données clients, vos numéros SIREN, vos adresses de facturation, vos mentions obligatoires et vos circuits de validation. Vous pourrez ainsi tester progressivement votre organisation et éviter une mise en conformité dans l’urgence.
Quelles preuves conserver pour démontrer votre bonne foi ?
Si vous rencontrez encore des difficultés, conservez les éléments qui documentent votre démarche :
- les échanges avec votre expert-comptable ;
- le devis ou le contrat de la solution choisie ;
- la confirmation de raccordement à la Plateforme Agréée ;
- les résultats des tests réalisés ;
- les tickets envoyés au support ;
- les messages d’erreur ou notifications d’incident ;
- votre calendrier de mise en conformité.
Classez ces documents par date. Ils permettent de conserver la trace des actions engagées et des difficultés rencontrées. Ils ne garantissent pas automatiquement l’absence de sanction, mais ils vous aideront à démontrer que votre entreprise n’est pas restée inactive et qu’elle cherche à régulariser sa situation.
MEG pour avancer simplement vers la conformité de la facturation électronique
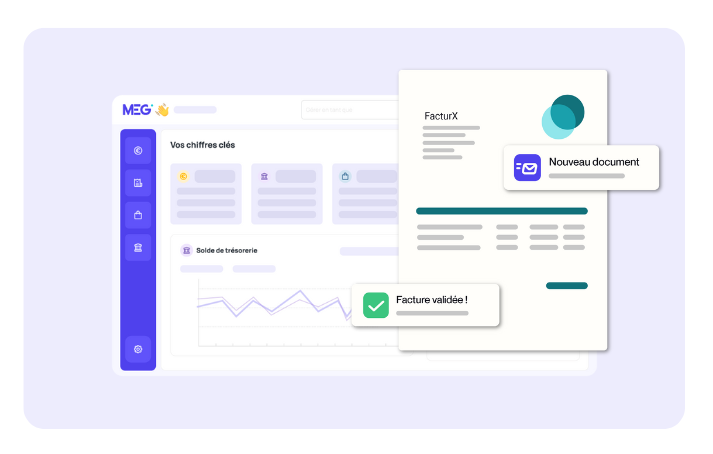
Depuis le 1er septembre 2026, votre priorité est de pouvoir recevoir les factures électroniques de vos fournisseurs. Avec MEG, vous disposez d’une Solution Compatible connectée à une Plateforme Agréée.
Grâce à l’accompagnement de votre cabinet, vous avancez vers la conformité sans multiplier les outils ni gérer seul les aspects techniques de la réforme
Les factures et les données utiles à votre gestion sont réunies dans un seul espace. Vous les retrouvez plus facilement pour suivre leur traitement et limiter les ressaisies. MEG vous aide à gérer votre facturation, vos achats et votre trésorerie au quotidien.
La solution facilite aussi la collaboration avec votre expert-comptable. Vous et votre cabinet disposez d’une vision commune des données de votre entreprise, ce qui simplifie le suivi de votre activité et la préparation des actions à mener. Votre expert-comptable vous accompagne dans le choix et le paramétrage de la solution, tandis que vous conservez une vision claire de votre gestion.
Une fois la réception sécurisée, vous pouvez également préparer progressivement l’obligation d’émission qui s’appliquera aux TPE et PME en septembre 2027.
Pas de panique, mais pas d’attentisme. La période de tolérance annoncée pour la fin de l’année 2026 permet une souplesse pour les entreprises qui rencontrent des difficultés. Elle ne remplace pas la mise en conformité.
Vérifiez votre situation avec votre expert-comptable, identifiez votre Plateforme Agréée, testez la réception d’une facture électronique et conservez les preuves de vos démarches. Vous pourrez ainsi régulariser votre situation progressivement et préparer sereinement l’obligation d’émission prévue pour septembre 2027.
Facture électronique
MEG, Solution Compatible pour la facturation électronique
Équipez-vous de MEG avec votre expert-comptable pour être conforme à la réforme de la facturation électronique.